artigo de opinião escrito por Luiz Filipe Magalhães Meireles
Introdução: O Palco da Transição Energética
O Brasil ocupa uma posição privilegiada no cenário energético global. Enquanto grandes economias ainda lutam para descarbonizar matrizes dependentes de combustíveis fósseis, o país encerrou 2024 com 33,7 GW de capacidade eólica instalada, em 1.103 parques e 11.720 aerogeradores, crescimento de 10,8% sobre 2023 que consolidou a fonte como a segunda maior da matriz elétrica nacional, com 16,1% da capacidade instalada do país (ABEEÓLICA, 2024).
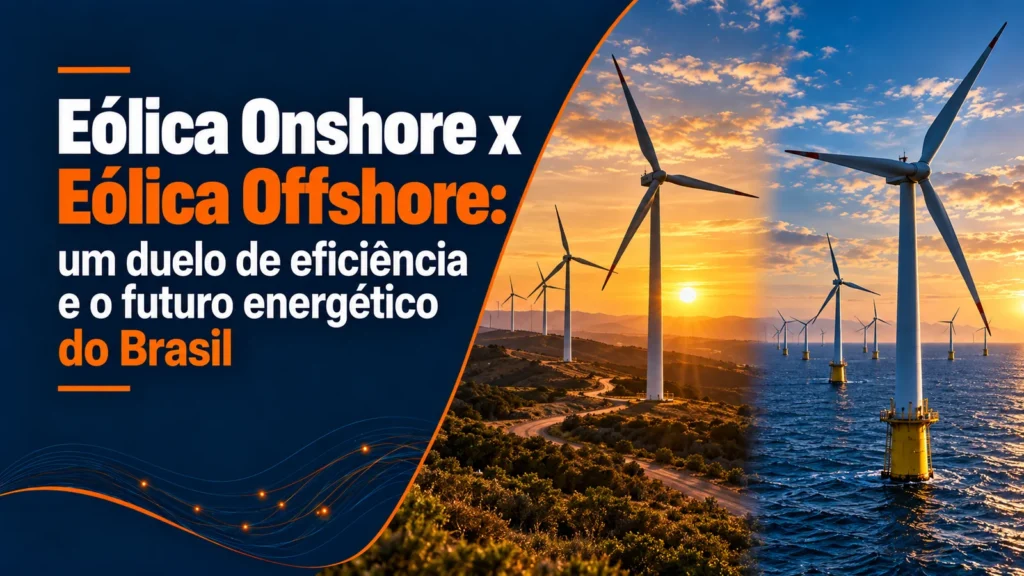
Esse sucesso, construído sobretudo no Nordeste, é apenas o primeiro capítulo. À medida que a urgência climática exige soluções em escala, o setor enfrenta um novo dilema: o domínio da eólica onshore passa a dividir espaço com a promessa da offshore. Mais que uma mudança de geografia, é um duelo de eficiência, de um lado, a maturidade de custos em terra; do outro, a escala e o fator de capacidade superiores no mar.
Eólica Onshore: Eficiência de Custo e Maturidade Consolidada
A trajetória onshore brasileira é um caso de sucesso indiscutível. O país desenvolveu uma das cadeias produtivas mais competitivas do planeta, aproveitando ventos de qualidade excepcional no sertão e no litoral nordestino. Segundo a IRENA (2023), o fator de capacidade médio global de projetos onshore recém-instalados saltou de 27% em 2010 para 36% em 2023, reflexo da evolução tecnológica das turbinas.
Fortalezas do modelo em terra: Baixo CAPEX (infraestrutura e engenharia mais baratas e conhecidas que intervenções marítimas); retorno previsível (cadeia de suprimentos local madura reduz o risco financeiro dos empreendimentos); geração de renda regional (expansão dos parques impulsiona economias locais via emprego e arrendamento de terras).
Limites do solo: a fonte esbarra na capacidade de escoamento da rede de transmissão, energia barata no interior pouco vale sem linhas até os centros de consumo. Somam-se a competição pelo uso do solo, impactos ambientais locais e o desgaste de turbinas sujeitas a turbulências de relevo.
Eólica Offshore: Escala e o Potencial Inexplorado do Mar
No oceano, a régua da eficiência muda. Sem barreiras geográficas, os ventos fluem de forma mais contínua e intensa. Globalmente, a capacidade offshore instalada saltou de 64,3 GW em 2022 para 79,4 GW ao final de 2024, e a IRENA estima serem necessários cerca de 500 GW até 2030 para viabilizar o cenário de 1,5 °C (GWEC, 2023; IRENA, 2023). O fator de capacidade médio global da fonte já supera 40%, com projetos europeus atingindo 48% a 52%, patamar superior à média onshore (IRENA, 2023).
A potência do oceano: turbinas maiores (sem restrições de transporte rodoviário, aerogeradores offshore atingem dimensões colossais, com potências unitárias muito superiores às de terra); proximidade com portos e polos industriais (reduz a necessidade de longas linhas de transmissão pelo interior do país); potencial técnico expressivo (o Roadmap Eólica Offshore Brasil, da EPE, mapeou potencial técnico da ordem de 700 GW em áreas com profundidade de até 50 metros — EPE, 2020 —, muito acima da capacidade onshore hoje instalada no país).
O contraponto é o custo inicial e operacional: fundações marinhas, cabeamento subaquático e manutenção em ambiente salino exigem investimentos vultosos, além de adequação da infraestrutura portuária nacional.
Não é possível discutir o potencial offshore sem citar o Hidrogênio Verde (H2V), apontado como solução central para descarbonizar indústrias pesadas e o transporte de longa distância (EPE, 2020). Sua produção exige fornecimento massivo e ininterrupto de energia limpa, exatamente o perfil da offshore. Parques próximos a portos como Pecém, Suape e Açu criam um ecossistema integrado: energia do mar convertida em combustível limpo, pronto para exportação.
O Marco Regulatório em Construção
O Brasil já avançou na base legal dessa transição. O Decreto nº 10.946/2022 disciplinou a cessão de uso de espaços em águas interiores, mar territorial, zona econômica exclusiva e plataforma continental para empreendimentos offshore (BRASIL, 2022). Em 2024, esse arcabouço foi complementado pela Lei nº 14.801/2024, que estabeleceu o marco legal específico para a geração offshore no país (ABEEÓLICA, 2024). O Plano Decenal de Expansão de Energia já trata a fonte como candidata à expansão da matriz nas próximas décadas (EPE, 2023).
Veredito: Coexistência no Presente, Fomento Estruturado para o Futuro
O duelo entre onshore e offshore não deve terminar com a eliminação de um lado, a palavra de ordem é complementaridade. A onshore segue como pilar fundamental para energia barata e competitiva no curto e médio prazo; descartá-la seria um erro estratégico.
O duelo entre onshore e offshore não deve terminar com a eliminação de um lado, a palavra de ordem é complementaridade.
Para que o Brasil deixe de ser espectador e se torne protagonista da transição energética global, é indispensável fomentar a offshore desde já. A virada de “país energeticamente limpo” para “superpotência exportadora de energia verde” depende de três pilares urgentes: segurança jurídica, consolidando e aprimorando o marco regulatório já iniciado com o Decreto nº 10.946/2022 e a Lei nº 14.801/2024; modernização portuária, adaptando a infraestrutura logística para estruturas de grande porte; incentivo à cadeia nacional, desenvolvendo fornecedores locais para reduzir custos a longo prazo.
Ao harmonizar a competitividade da terra firme com o gigantismo produtivo do mar, o Brasil não apenas garante sua segurança energética, mas sim, pode na verdade liderar a nova economia de baixo carbono do planeta.
Referências
ABEEÓLICA – Associação Brasileira de Energia Eólica e Novas Tecnologias. Boletim de Dados Abeeólica.
BRASIL. Lei nº 14.182, de 12 de julho de 2021.
BRASIL. Lei nº 14.801, de 27 de dezembro de 2024.
BRASIL. Decreto nº 10.946, de 25 de janeiro de 2022.
EPE – Empresa de Pesquisa Energética. Plano Decenal de Expansão de Energia 2032.
EPE – Empresa de Pesquisa Energética. Roadmap Eólica Offshore Brasil: perspectivas e caminhos para a energia eólica no mar. Rio de Janeiro: EPE, 2020.
GWEC – Global Wind Energy Council. Global Offshore Wind Report. Bruxelas: GWEC, 2023.
IRENA – International Renewable Energy Agency. Renewables Power Generation Costs. Abu Dhabi: IRENA, 2023.
Respostas