artigo de opinião escrito por Alexander Doroteu Chagas
Atualmente, um dos temas mais debatidos no mundo, especialmente no Brasil, é a eletrificação de veículos e frotas, impulsionada principalmente pela transição energética e pela agenda de descarbonização. De acordo com o relatório geral disponibilizado pela ABVE (Associação Brasileira de Veículos Elétricos), somente no ano de 2025 foram comercializados 223.912 veículos elétricos, com destaque para a Região Sudeste (46,4%), seguida pela Região Sul (17,9%), pela Região Nordeste (16,3%), pela Região Centro-Oeste (15,2%) e pela Região Norte (4,2%).
O Gargalo Logístico e Tributário dos Pesados
Embora os números indiquem um cenário promissor, esse crescimento é impulsionado majoritariamente pela comercialização de veículos leves, principalmente automóveis. Entretanto, quando se analisa o setor logístico, os números ainda são reduzidos, especialmente nos segmentos que utilizam caminhões leves, médios e pesados.
De acordo com o artigo Zero-emission bus and truck market in Brazil (2025), disponível no site da ICCT (The International Council on Clean Transportation), no ano de 2025 foram comercializados cerca de 366 caminhões elétricos, o equivalente a aproximadamente 1,7% do mercado, número inferior ao registrado em 2022, quando foram comercializadas cerca de 709 unidades, o equivalente a aproximadamente 4% do mercado.
Parte dessa redução também pode estar relacionada à retomada gradual da cobrança do imposto de importação sobre veículos elétricos no Brasil, medida que impactou diretamente os custos de aquisição desses veículos. No segmento de veículos pesados, esse percentual foi ainda menor em 2025, o equivalente a cerca de 0,06% do mercado.
Além da questão tributária, esse cenário também pode ser explicado por outros três fatores principais:
• Custos de aquisição: Caminhões elétricos apresentam custos de aquisição de duas a três vezes maiores quando comparados aos veículos convencionais, o que para transportadores de pequeno e médio porte acaba se tornando inviável.
• Autonomia reduzida: O segundo fator está relacionado à menor autonomia dos caminhões elétricos quando comparados aos caminhões tradicionais, fator impactado principalmente pela relação entre carga transportada, peso das baterias e longas distâncias percorridas, além das limitações presentes na infraestrutura rodoviária brasileira.
• Infraestrutura de recarga: O terceiro fator está relacionado à infraestrutura de recarga. A falta de eletropostos ainda representa um desafio para transportadoras, principalmente em operações de longa distância. Segundo dados disponibilizados no Anuário Estatístico 2025 da ANP (Agência Nacional de Petróleo, Gás e Biocombustíveis), existem cerca de 44 mil postos de abastecimento, número significativamente superior à quantidade de eletropostos existentes no país, estimada em cerca de 25 mil postos de acordo com o relatório de eletropostos atualizado em junho de 2026 da ABVE.
Autonomia e Viabilidade Prática: O Confronto das Matrizes
Com base nesse cenário, surge um importante questionamento sobre os caminhos da transição energética no transporte brasileiro. Embora a eletrificação de frotas represente uma tendência global, será que esse modelo é o mais compatível com a realidade logística e estrutural do Brasil, principalmente no transporte pesado?
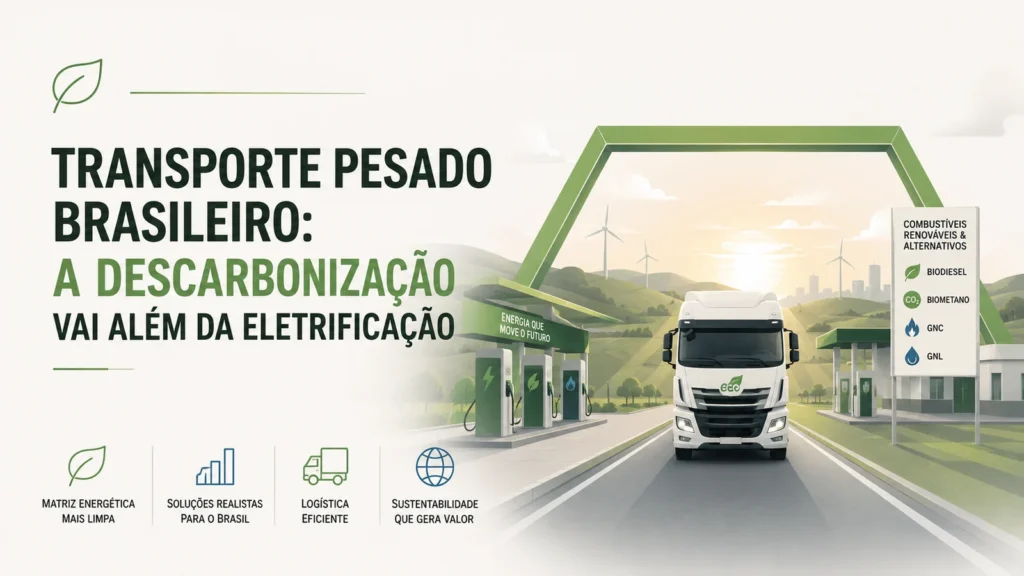
Considerando a ampla infraestrutura já existente de postos de combustíveis espalhados pelas rodovias do país, alternativas como biodiesel, biometano, gás natural comprimido (GNC) e gás natural liquefeito (GNL) poderiam representar uma adaptação mais viável no curto e médio prazo, reduzindo a necessidade de investimentos imediatos e em larga escala na infraestrutura elétrica necessária para suportar eletropostos, principalmente os de recarga rápida.
Outro ponto importante está relacionado à autonomia desses veículos. De acordo com fabricantes como a Scania, modelos movidos a biometano e GNL podem alcançar autonomias próximas de 700 km, o que torna sua aplicação mais viável em operações de média distância. Já os modelos movidos a GNC e biodiesel podem ultrapassar a marca dos 1.000 km, com autonomia semelhante à de caminhões movidos a diesel utilizados em operações de longa distância.
Em contrapartida, caminhões elétricos comercializados no Brasil ainda apresentam autonomias inferiores em muitos casos. Segundo informações divulgadas pelas próprias fabricantes, modelos como o XCMG E7-49T possuem autonomia média de aproximadamente 150 km, enquanto modelos como o SANY SE437 podem atingir cerca de 500 km, o que os torna mais adequados para operações urbanas, de curta e média distância.
Grandes Players como Referência de Mercado
O mercado brasileiro já conta com fabricantes que oferecem comercialmente caminhões de linha pesada voltados para longa distância que utilizam gás e/ou biometano como o Iveco S-Way e o Scania G 460 6×2. Além disso, existem também no mercado caminhões movidos a biodiesel, como o Volvo FH B100 Flex e os modelos R500 da Scania, já adotados por empresas como Amaggi e Bunge. Por se tratarem de grandes players, sobretudo no agronegócio, outras empresas do setor podem utilizar esses projetos como referência para adoção gradual dessas tecnologias.
Além da compatibilidade com a infraestrutura já existente, esses combustíveis também apresentam potencial relevante na redução das emissões de gases de efeito estufa. De acordo com dados divulgados pela Iveco, caminhões movidos a GNC e GNL podem reduzir em até 10% as emissões de CO₂ quando comparados ao diesel convencional. Já modelos abastecidos com biometano e biodiesel, segundo fabricantes como Iveco e Scania, podem alcançar reduções superiores a 80% nas emissões de CO₂.
Entre Tendências Globais e a Realidade Brasileira
Dessa forma, a transição energética no transporte pesado brasileiro talvez não esteja apenas na substituição do diesel por caminhões elétricos, mas sim na capacidade do país em utilizar sua própria estrutura logística, capacidade agrícola e potencial energético como vantagem competitiva. Em um território marcado por longas distâncias, forte dependência rodoviária e desafios de infraestrutura, alternativas como biodiesel, biometano, GNC e GNL podem representar não apenas uma solução de transição, mas um caminho mais compatível com a realidade operacional brasileira. Mais do que seguir tendências globais, o desafio do Brasil pode estar em desenvolver um modelo de descarbonização adaptado às suas próprias necessidades econômicas, logísticas e energéticas.
Respostas