artigo de opinião escrito por Vinicius Porto Feitosa
Em 2 de agosto de 2024, por meio da Lei nº 14.948, foi criado o marco legal do hidrogênio. Esse foi um ponto histórico no avanço do ativo no mercado brasileiro de energia já previsto no PNE30 e PNE50, publicados anteriormente. Cerca de dois anos após a aprovação da lei, a concretude na cadeia nacional da produção de hidrogênio parece sempre estar a dois anos de distância, embora o investimento no setor chegue próximo dos 50 bilhões de reais até 2030, segundo a Agenda Estratégica 2026 da Associação Brasileira da Indústria do Hidrogênio Verde (ABIHV) [1].
Naturalmente, gargalos são esperados para indústrias emergentes. Ocorreu algo similar na entrada de empresas privadas no setor aeroespacial, como a SpaceX, que quase foi à falência após diversas tentativas frustradas de lançamento de seus foguetes. Grandes inovações requerem grandes investimentos seja de tempo, dinheiro ou dos dois.
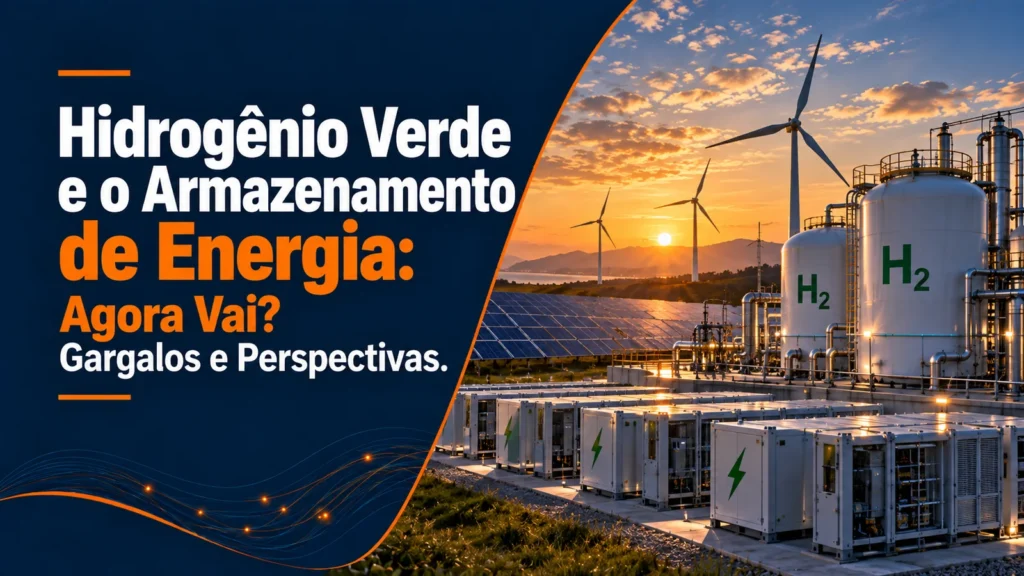
Em um contexto distinto do observado no setor aeroespacial, o hidrogênio verde apresenta-se como uma solução para demandas da humanidade. O armazenamento da energia excedente das fontes renováveis, especialmente solar e eólica, e o fornecimento desse ativo para processos químicos são dois dos principais focos da indústria de hidrogênio, sendo a segunda aplicação detentora da maioria dos contratos firmados.
A indústria química, produtora de amônia para fertilizantes e refino de petróleo bruto, segue sendo a campeã mundial no consumo de hidrogênio, muito por conta de seu mercado mais antigo com cadeia produtiva bem estabelecida. A demanda anual global de hidrogênio chega a 100 milhões de toneladas em 2024, segundo a Agência Internacional de Energia (IEA) [2].
Desse quantitativo, aproximadamente 55% vai para o setor da amônia e 25% para o refino do petróleo bruto, segundo a Hydrogen Europe (2021) [3]. Vale mencionar que 10% vai para a produção de metanol e os 10% restantes para as outras aplicações como o armazenamento de energia elétrica.
Tendo isso em vista, a ausência de uma cadeia produtiva para o armazenamento de hidrogênio, a concorrência do setor químico, que concentra 90% da demanda do hidrogênio, e as perdas por conversão indiretas da energia reduzem a atratividade do uso do hidrogênio como armazenamento para o excedente de produção de energia das renováveis.
Entretanto, a necessidade brasileira de enfrentar o fenômeno de curtailment, principalmente pelo excesso de geração, pode criar uma nova frente de atuação que tende a se tornar uma rota relevante do setor em um futuro próximo. Fato que ganha força uma vez que cerca de 4021 MW médios foram cortados em 2025 por conta do curtailment, segundo levantamento da Volt Robotics [4].
Em um cenário hipotético, pode-se estimar quanto do perdido pelo curtailment poderia ser “salvo” pelo armazenamento e reconversão da energia. Para uma análise mais fidedigna, vale assumir que não há viabilidade da troca da frota automotiva para uma rota de conversão direta do hidrogênio, ou seja, toda molécula será reconvertida para eletricidade após o período de armazenamento.
Então, dos 4021 MW médios disponíveis, considerando uma eficiência média de eletrolisadores comerciais alcalinos de 50% [5] e de células combustível por volta dos 60% [6], poderiam ser aproveitados cerca de 1200 MW médios ou 30% do disponível originalmente aplicando o princípio da eficiência combinada.
Assim, 70% da energia de entrada ainda é perdida, mas agora como perda de conversão e não como curtailment. Claro, avanços na tecnologia de eletrólise, como os eletrolisadores sem membrana e os de alta temperatura, podem causar uma ruptura no mercado, aumentando a eficiência e custos.
Assim, 70% da energia de entrada ainda é perdida, mas agora como perda de conversão e não como curtailment.
Contudo, a rota de armazenamento de energia por meio do hidrogênio continuaria apresentando menor eficiência de conversão ida e volta quando comparada a métodos convencionais de armazenamento de energia como as baterias de íons de lítio, que variam de 77% à 92% de eficiência de conversão ida e volta, conforme reportado pelo U.S. Department of Energy (2019) [7], embora o lítio e grandes bancos de bateria também estejam imersos em problemas de extração e custos elevados que podem ser discutidos em futuros artigos.
Por fim, é correto afirmar que há melhorias significativas na entrada de agentes nesse mercado. Grandes investimentos já são vistos, como a instalação de uma planta em escala industrial de produção de hidrogênio verde por eletrólise da White Martins no Porto de Suape. Mas, embora o potencial seja grande, o hidrogênio renovável ainda precisa se ancorar na vantagem de ser um vetor energético de baixo carbono.
O hidrogênio verde segue economicamente inferior ao hidrogênio cinza nos aspectos econômicos, chegando a apresentar custo quase 200% superior, quando não são considerados os subsídios estatais, segundo estudo global realizado pela Energy Solutions Intelligence em 2025 [8]. Além de ser menos eficiente do que as baterias de íons de lítio no cenário de armazenamento com posterior reconversão em eletricidade analisado no texto.
O mercado de hidrogênio ainda precisa de maturação e de desenvolvimento cauteloso de sua tecnologia, de modo a entender as problemáticas levantadas nessa reflexão e focar seus esforços em conversões primárias em um primeiro momento, como as conversões químicas mencionadas. A tão promissora expansão do armazenamento de energia por meio do hidrogênio talvez ainda esteja a dois anos de distância ou, quem sabe, a dez anos, em especial no Brasil, em que grandes projetos industriais acabam sendo abandonados antes mesmo de começarem.
Referências
[1] ABIHV. Agenda Estratégica 2026. Brasília, DF, 2026.
[2] IEA. Global Hydrogen Review 2025. Paris, 2025.
[3] HYDROGEN EUROPE. Hydrogen applications. 2021.
[4] VOLT ROBOTICS. Balanço anual do curtailment – 2025. 2026.
[5] VALVERDE-ISORNA, L. et al. Modelling the performance of wind–hydrogen energy systems. Renewable and Sustainable Energy Reviews, v. 53, p. 1313–1332, 2016.
[6] U.S. DEPARTMENT OF ENERGY. Comparison of Fuel Cell Technologies. 2025.
[7] MONGIRD, K. et al. Energy storage technology and cost characterization report. 2019.
[8] ENERGY SOLUTIONS INTELLIGENCE. Green hydrogen production costs 2026: the reality check. 2026.
Respostas